3. Pajak barang dan jasa tertentu (PBJT). Pengawasan dan digitalisasi transaksi usaha dapat membantu meningkatkan kepatuhan.
4. Retribusi daerah. Pengelolaan parkir, pasar, persampahan, dan aset milik pemerintah perlu dievaluasi.
5. Optimalisasi aset daerah. Aset yang belum produktif dapat dikembangkan melalui penyewaan atau kerja sama pemanfaatan secara transparan.
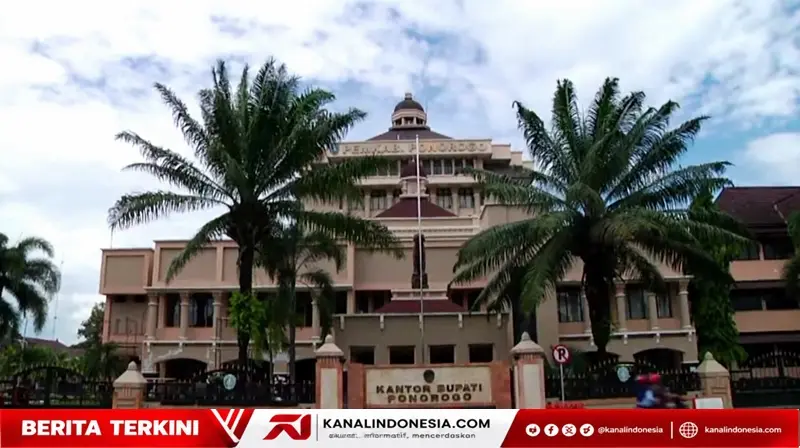
Upaya tersebut juga pernah disampaikan Pemkab Ponorogo melalui optimalisasi sektor pariwisata untuk meningkatkan PAD, terutama dari aktivitas ekonomi yang tumbuh ketika kunjungan wisatawan meningkat.
Jangan Sampai Pembangunan Menjadi Korban Penyesuaian Anggaran
Persoalan berikutnya adalah menentukan belanja mana yang harus dipertahankan dan mana yang perlu dievaluasi.
Ketika pendapatan transfer menyusut, pemerintah daerah harus memastikan penyesuaian anggaran tidak justru mengorbankan program yang bersentuhan langsung dengan kebutuhan masyarakat.
Pendidikan, kesehatan, infrastruktur dasar, perlindungan sosial, dan penanggulangan kemiskinan harus mendapat perhatian utama.
Pada saat yang sama, belanja yang kurang mendesak perlu dievaluasi. Efisiensi tidak semestinya hanya dimaknai sebagai pemangkasan anggaran, tetapi juga memastikan setiap rupiah yang dibelanjakan menghasilkan manfaat nyata.
Persoalan ini semakin penting karena rancangan awal APBD 2027 memproyeksikan belanja daerah sekitar Rp2,25 triliun. Penurunan transfer tentu membutuhkan penghitungan ulang agar keseimbangan antara pendapatan dan belanja tetap terjaga.
DPRD Perlu Mengawal Kualitas Belanja
Dalam situasi fiskal yang semakin ketat, fungsi pengawasan DPRD menjadi penting. Pembahasan APBD tidak cukup hanya memastikan angka pendapatan dan belanja seimbang.
DPRD perlu memastikan bahwa program yang dibiayai benar-benar menjawab kebutuhan masyarakat.
Ada sejumlah hal yang perlu mendapatkan penjelasan terbuka dari pemerintah daerah:
– Berapa target penerimaan pajak daerah pada 2027?
– Sektor pajak mana yang diproyeksikan mengalami peningkatan?
– Berapa besar anggaran belanja modal setelah penyesuaian transfer pusat?
– Program pembangunan apa yang berpotensi ditunda atau dikurangi?
– Bagaimana menjamin pelayanan kesehatan ketika DAU kesehatan menjadi nol?
– Bagaimana pemerintah mengantisipasi penurunan Dana Desa terhadap pembangunan di tingkat desa?
Pertanyaan tersebut penting agar masyarakat mengetahui konsekuensi nyata dari perubahan kebijakan fiskal.
Kemandirian Fiskal Ponorogo Sedang Diuji
Penurunan transfer pusat seharusnya menjadi momentum bagi Ponorogo untuk memperkuat kemandirian fiskal. Namun, membangun kemandirian tidak bisa dilakukan secara instan.
Pemerintah perlu memperbaiki tata kelola penerimaan, memperluas basis pajak, mengoptimalkan aset, serta meningkatkan kualitas belanja.
Pajak daerah memang menunjukkan tren penerimaan yang positif. Namun, kontribusinya belum cukup besar untuk menggantikan ketergantungan terhadap dana transfer pusat.
Pada akhirnya, ukuran keberhasilan pengelolaan APBD bukan semata-mata tingginya angka pendapatan atau besarnya serapan anggaran. Yang lebih penting adalah apakah anggaran tersebut mampu menjaga pelayanan publik, menggerakkan perekonomian, dan meningkatkan kesejahteraan masyarakat.
Ponorogo tidak hanya membutuhkan strategi menambah pendapatan, tetapi juga keberanian menentukan prioritas. Sebab, ketika uang daerah semakin terbatas, kualitas keputusan anggaran justru semakin menentukan arah pembangunan.
Penurunan transfer pusat Rp142,33 miliar menekan APBD Ponorogo 2027. Penerimaan pajak daerah Rp125 miliar menjadi modal memperkuat kemandirian fiskal.